Verbod op uitingen dat de Dopper schuldig is aan plagiaat, auteursrechtinbreuk of illegale kopie
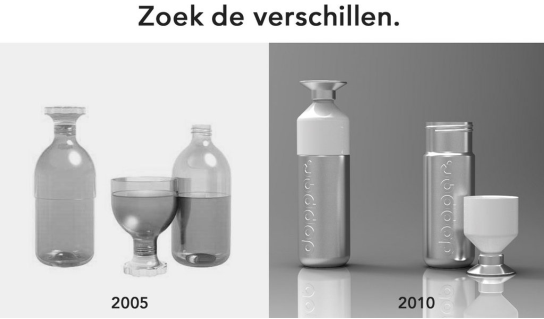
Vzr. Rechtbank Noord-Holland 11 maart 2016, IEF 15756; ECLI:NL:RBNHO:2016:1879 (Dopper)
Rechtspraak.nl De voorzieningenrechter is van oordeel dat de uitlatingen van gedaagde aan het adres van Dopper moeten worden gekenschetst als een ongenuanceerd mengsel van suggestieve, grove beweringen en (veelal) zeer stellige en als feit geponeerde beschuldigingen. Daar komt bij dat de uitlatingen van gedaagde niet alleen gericht zijn tot Dopper en/of diens eigenaar, maar in hoofdzaak tot derden die in het geheel niets met de vermeende auteursrechtinbreuk door Dopper te maken hebben. Enige overdrijving is, afhankelijke van context, vooral in columns weliswaar een toelaatbaar geacht stijlmiddel om nadruk op de inhoud te geven, maar een stellig statement dat iets plagiaat is of “stolen” is, terwijl daarvan in werkelijkheid geen sprake is, kan niet als overdrijving worden beschouwd.

 Merkenrecht. Auteursrecht. Transitgoederen. WFL oefent een expeditiebedrijf uit. Philip Morris produceert en verhandelt Marlboro-sigaretten. Philip Morris is houder van een aantal Gemeenschapsmerken en Internationale Beeldmerken en tevens auteursrechthebbende ten aanzien van ontwerpen van Marlboro sigarettenverpakkingen. Philip Morris verneemt van de douane dat een container met sigaretten geadresseerd aan WFL wordt vastgehouden op grond van een vermoeden van inbreuk op een intellectueel eigendomsrecht en verzoekt WFL om in te stemmen met vernietiging van de inbreukmakende sigaretten. De vordering van WFL tot opheffing van het door Philip Morris gelegde conservatoire beslag wordt afgewezen. Naar voorlopig oordeel dient Philip Morris in beginsel de mogelijkheid te worden geboden om in een bodemprocedure te bewijzen dat de sigaretten waren bestemd voor de Nederlandse markt en, zo zij hierbij in het gelijk mocht worden gesteld, de sigaretten te doen vernietigen.
 Via minbuza.nl: Verzoekster is een collectieve beheerorganisatie die gerechtigd is wettelijk verplichte afdrachten te innen van producenten en importeurs van ‘blanco dragers’ en vervolgens te verdelen over de rechthebbenden. De inkomsten van producent/importeur uit verkoop van de dragers in een bepaald belastingtijdvak vormen de grondslag voor de te betalen vergoeding. De te betalen afdracht wordt doorberekend aan de klant en vormt zo een bestanddeel van de verkoopprijs. Op het moment van verkoop worden de dragers betrokken in de btw-afdracht en ontstaat er (automatisch) een rechtsbetrekking tussen de importeur/producent en SAWP. Verzoekster legt een vraag voor aan MinFIN (verweerder) of de vergoeding aan btw onderworpen is. Zij meent dat geen sprake is van dienstverlening in de zin van de btw-wet, vormt de inhouding geen belastbare handeling en zou die niet aan btw onderworpen moeten zijn. Maar verweerder stelt dat de vergoedingen een beloning vormen voor de diensten van auteursrechthebbenden. Verzoekster stelt beroep in bij de Admin Rb van Warschau tot nietigverklaring van het besluit; de rechter verklaart het beroep gegrond: de vergoedingen houden geen verband met de bescherming van de rechten van auteurs. Het systeem is juist opgezet om een auteur (uitvoerend kunstenaar) in een bepaalde situatie (privégebruik) geen recht heeft op een beloning, hoewel andere personen gebruikmaken van hem toebehorende rechten. De verbintenis tot afdracht van de geïnde bedragen is een eenzijdige. Verweerder stelt beroep in cassatie in bij de verwijzende rechter.
 Oude jurisprudentie, nu pas beschikbaar, zie eerder
 Bijdrage ingezonden door Mauritz Kop,
 Uitspraak ingezonden door Marlou van de Braak,


